中经实习生 李沐芸 记者 张硕 开封报道
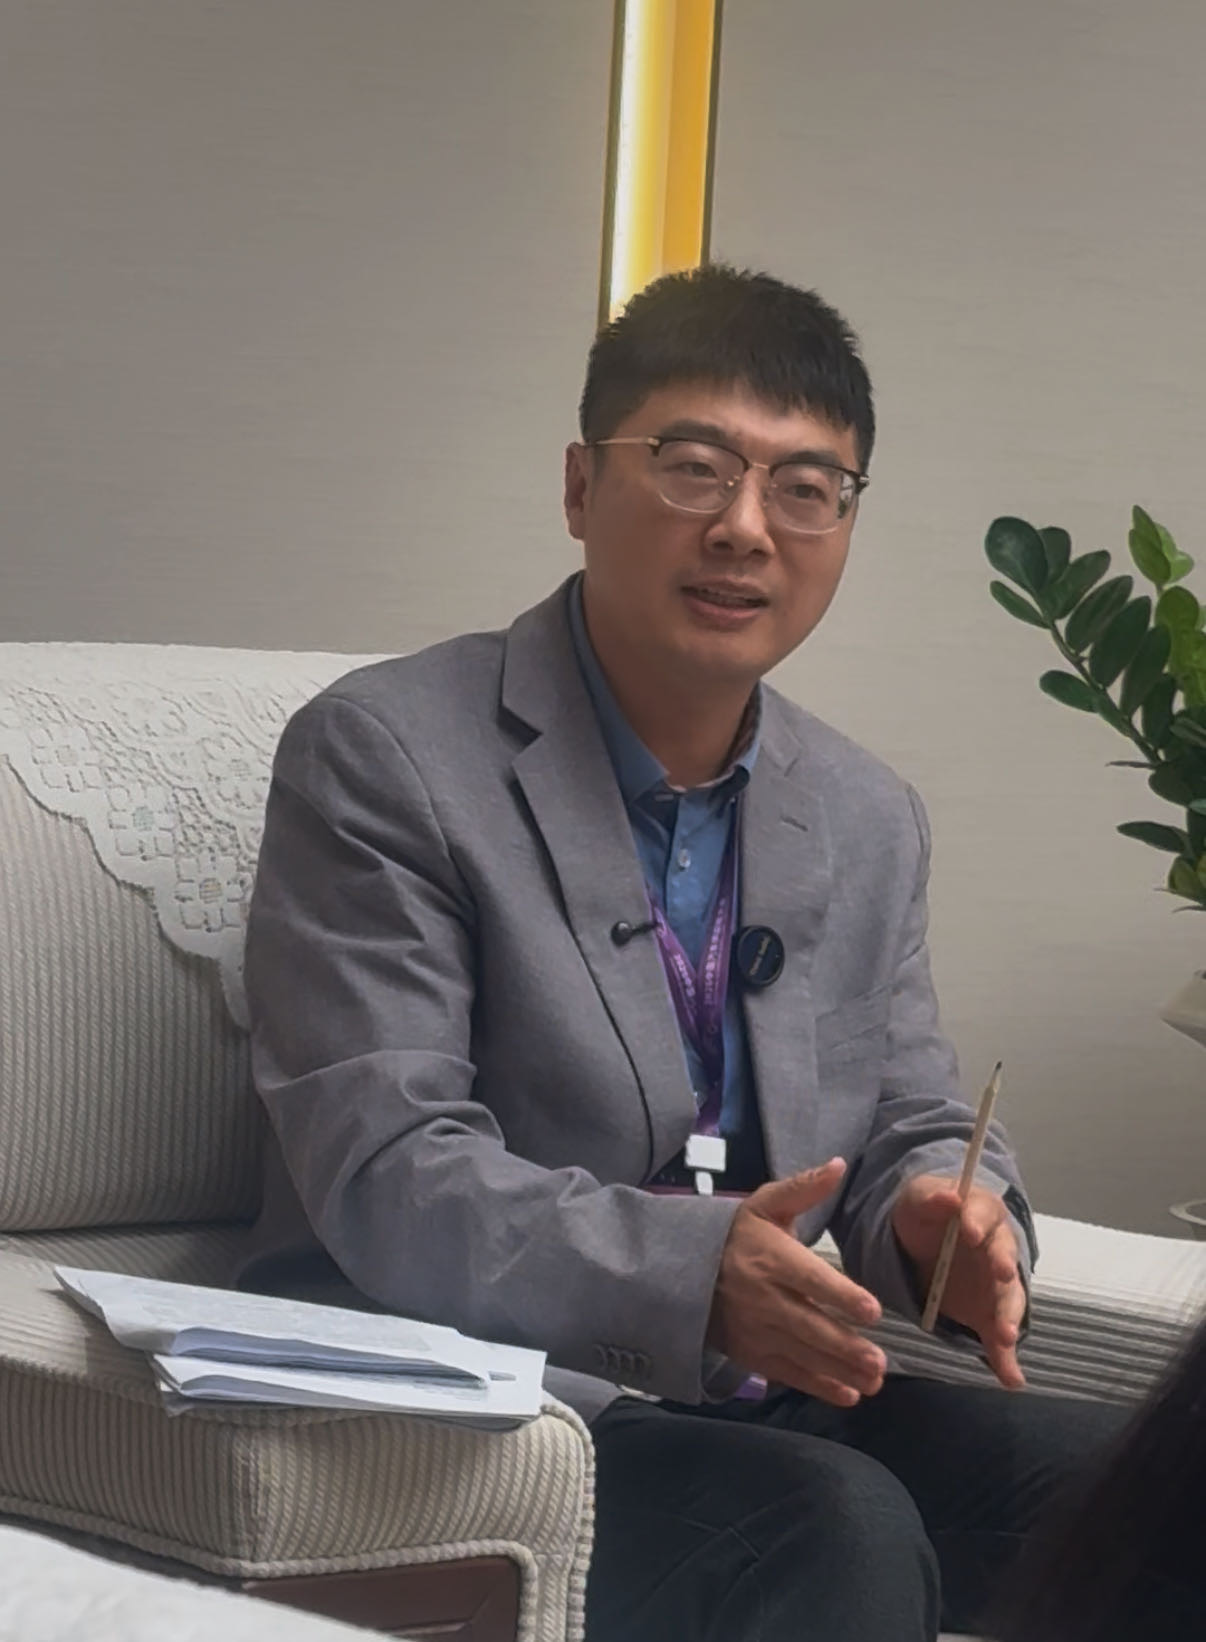
在“十五五”开局之年,操作系统、汽车芯片等被列为产业需要攻克的短板技术,而这些正是智能座舱平台的底座。近日,2026中国汽车供应链大会在河南开封举办,《中国汽车零部件产业发展报告(2026)》(以下简称“《报告》”)在会上发布。北京工业大学教授、汽车工业蓝皮书(2026)执行主编王超就《报告》背后的解读接受了《中国经营报》记者的专访。王超表示,当前中国智能座舱产业已经由“有没有功能”的配置竞争,转向“谁定义平台、谁掌握关键控制点”的平台竞争。2026—2027年将成为中国智能座舱平台重构和放量的关键窗口期。
据王超介绍,汽车工业蓝皮书是一项年度接力工作。2025年,蓝皮书聚焦零部件企业国际化,提出合规、供应链、资本、品牌、人才“5C”全球化战略体系。2026年,研究视角进一步从“走出去”转向“车里面”,将智能座舱作为观察中国汽车产业链竞争力的重要切口。
“智能座舱离用户最近,是用户感知最直接的智能化载体,同时也是价值兑现最快、产业带动最强的环节。”王超表示,智能座舱有望成为中国汽车向全球价值链中高端突破的现实切口。
据悉,《报告》包括总报告和7个专题篇,共19篇报告,覆盖市场与趋势、技术与产品、产业链与供应链、政策与标准、企业战略与竞争、经验借鉴及案例等内容。《报告》将智能座舱产业的竞争格局概括为“平台之屋”:屋顶是平台竞争,四根柱子分别是算力控制权、界面控制权、更新控制权、数据与安全控制权,五大底座则是高端芯片、基础软件、功能安全、数据合规和全球交付。
终端集成优势凸显,渗透率红利正在收窄
在王超看来,当前中国智能座舱产业的总体特征是“强终端、强集成、平台加速、底座待补”。中国拥有全球领先的汽车量产验证土壤。2025年,我国汽车销量达到3440万辆,新能源汽车渗透率接近一半,汽车出口达到709.8万辆。聚焦乘用车智能座舱解决方案市场,中国市场占全球的比重预计将升至近四成,2024年至2029年复合增长率预计达到18.4%,高于全球15.8%的增速。
不过,规模增长并不意味着竞争力已经完成升级。王超指出,2025年座舱域控搭载率已经突破40%,单纯依靠渗透率提升带来的红利正在收窄。行业未来需要更加关注单车价值、平台复用和服务留存,增长逻辑也将从“装得更多”转向“平台价值更高”。
从全球竞争格局来看,亚太地区承担主要规模,欧美企业则掌握高端入口和规则演进的重要节点。随着全球车载显示面板出货增速放缓,产业正在从屏幕数量扩张转向软件定义座舱的一体化协同。传统国际Tier 1、平台型科技企业、中国供应链企业和整车厂自研力量同时进入竞争,全球竞争主线由硬件总成竞争转向“平台+生态”竞争。
用户需求的变化,也在推动行业竞争逻辑转向。王超表示,用户对智能座舱的评价已经从“能用”转向“好用、敢用、常用”。稳定性、准确性、安全性和易用性成为影响用户留存的关键因素。功能堆叠并不等于竞争力,AI功能能否被用户持续使用,取决于其可靠性和可信度。
《报告》认为,平台竞争的核心在于四类控制权。首先是算力控制权,即谁定义座舱域控、单芯片舱驾一体以及中央和区域计算架构,谁就掌握算力升级路线图。当前,高通在中国座舱域控芯片市场仍占据较高份额,2025年全年份额为72.7%,2026年上半年为71.4%;华为、芯擎、芯驰三家本土企业合计份额约为14.7%,与此前相比变化不大。
与此同时,中国企业在座舱域控总成、显示面板、HUD和语音交互等环节已形成较强优势。2025年,中国面板厂商全球车载显示份额达到56.6%,国内座舱域控总成市场前十名企业中,中国大陆企业占据7席,德赛西威以16.1%的份额居首。王超认为,中国企业目前在终端和集成层面表现突出,但在高端芯片、基础软件、车规EDA/IP和认证工具链等更深层次环节仍存在短板。
底座短板亟待补齐,整零协同开启平台定义新周期
“总成领先,不等于平台自主。”王超表示,底座层替代曲线趋平,说明行业已经越过“能不能造出来、能不能上车”的第一道门槛,正在面对“能不能持续赢得订单”的第二道门槛。这不仅是技术问题,也是生态兼容、持续交付、成本控制和客户关系的综合考验。
基础软件同样是影响平台复用效率的重要环节。目前,智能座舱底层软件仍存在碎片化问题,真正难以替代的并不是单个应用,而是操作系统内核、虚拟化和中间件等底座能力。对此,《报告》建议探索“认证底座、开放生态中间层、场景服务上层”的分层发展模式,将资源更多投入到可复用的中间件和公共工具链建设中。
随着相关标准法规密集实施,功能安全和数据合规也正在从交付后的附加要求,前移为供应链准入条件。王超指出,座舱中的每一次提示、每一个状态显示,都具有合规含义,合规能力正在成为产品架构的一部分。企业需要在产品定义阶段就明确状态提示、脱离检测、数据记录和物理控件等要求,而不能等到项目后期再进行补测。
在数据合规方面,行业需要从“结果合规”转向“源头治理”。不同市场在数据采集、存储、跨境流动、权限管理和日志管理等方面存在差异,中国企业进入海外市场,不能简单复制国内方案,而要建立面向不同法域的适配能力。
全球交付则是中国零部件企业从产品出海走向平台出海的关键。王超表示,海外客户关注的并不只是价格,而是企业能否提供持续交付、全球布局、多区域适配和第三方可复核的体系证据。零部件企业可以通过产品直接进入全球平台、跟随车企出海并本地建厂、成立合资公司等方式拓展海外市场,但共同前提是具备可交付的体系能力。
《报告》同时指出,整零关系正在从“交付驱动”转向“平台定义驱动”。整车企业的角色将更多体现为软件自研、用户入口和平台定义;优质Tier 1则需要从交付硬件单元,转向交付软硬一体化平台和长期运维服务;芯片、操作系统和AI企业也将成为新的平台协调者。
“核心命题已经从‘谁交付什么’,转向‘谁定义接口、谁运营版本、谁承担全生命周期责任’。”王超表示,零部件企业应更早进入车型和平台定义阶段,并将功能安全、网络安全、软件升级和长期运维成本纳入产品报价与交付体系。
王超判断,2026—2027年是中国智能座舱平台重构和放量的关键窗口期。架构层面,座舱域控搭载率已经突破40%;AI层面,舱驾融合量产车型持续增长;组织和规则层面,强制性国标实施及整车企业出海,正在倒逼产业链进行体系化升级。
针对下一阶段发展,《报告》建议,整车企业应守住软件主权、用户入口、数据闭环和服务运营;平台型Tier 1要从硬件交付转向平台经营,提高系统复用率和全球交付能力;芯片与基础软件企业要从“能否替代”转向“能否定义、复用、验证与全球交付”。同时,行业政策也应从支持单点国产化,升级为支持共性基础软件、工具链、验证认证设施、接口标准和数据格式建设。
“智能座舱的下半场,比的不是谁多一块屏,而是谁握住控制点、谁补齐底座。”王超表示,只有在关键窗口期补齐五大底座短板,中国汽车产业才能从“份额替代”走向“平台主导”,并进一步迈向全球智能汽车价值链中高端。
(编辑:张硕 审核 童海华 校对:颜京宁)